数字货币绕过SWIFT的实操路径?跨境付款别只盯着银行
在东南亚做跨境结算这三年,我见过太多商户被SWIFT中间行拖到第三天还在等钱到账。SWIFT本质上是一套银行间的报文系统,不是真正的"付款"数字货币绕过SWIFT的实操路径?跨境付款别只盯着银行,它只是告诉对方银行"该转钱了"数字货币怎么绕过swift,每一跳都要经过代理行核验、扣手续费。数字货币绕开这套流程的核心逻辑就一句话:把银行间的多层清算压缩成点对点链上转账。
目前最落地的路径是用USDT或USDC走TRON、Solana链。商户收到境外订单后,把美元换成稳定币,在链上直接打给对方钱包地址,十秒到账,手续费几分到几毛美元。对方收到后在本地交易所法币出金,或者走合规的稳定币兑本币通道。整个过程没有一家银行在中间当"二传手",自然也就没有SWIFT那套代理行网络的事了。
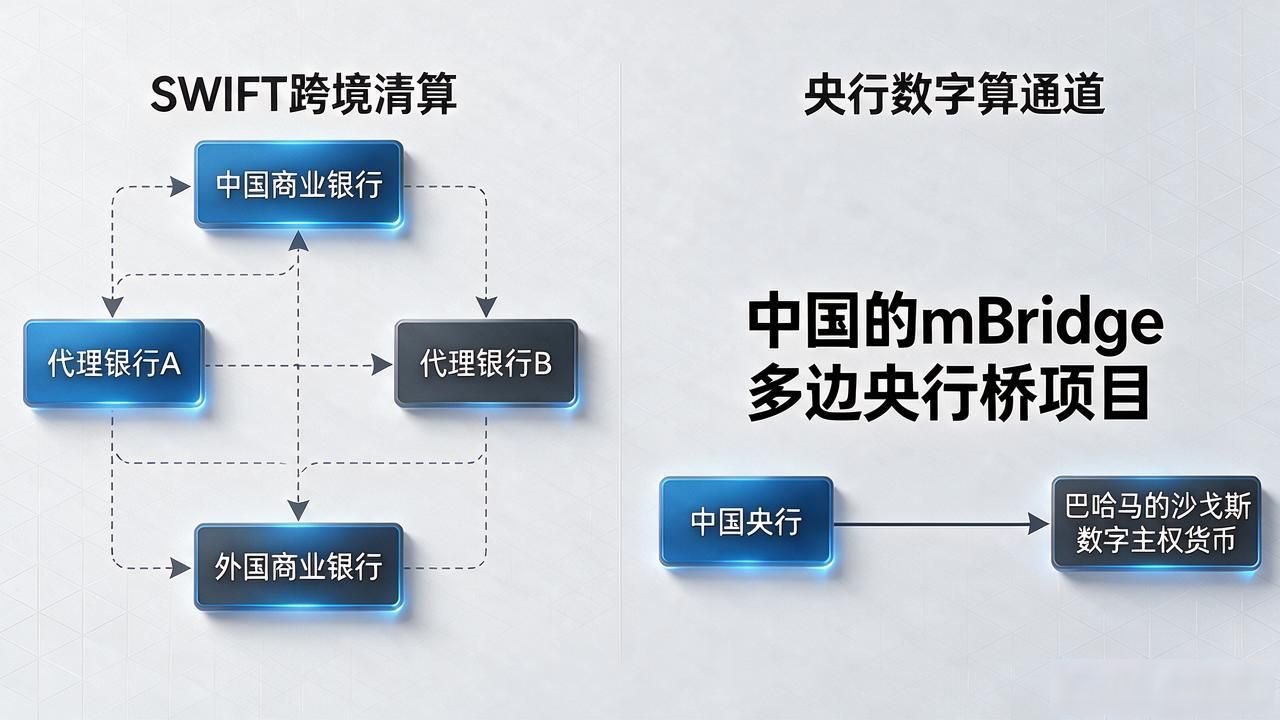
央行这条线也在推。中国的mBridge多边央行桥项目、巴哈马的沙戈斯数字主权货币,本质都是让央行数字货币直接走跨境清算通道,跳过代理银行环节。对大型机构来说合规性更高,但接入门槛也高,普通中小商户短期内还用不上。
实操中我踩过的坑:链上转账不可逆,地址打错就是钱没了,不像银行还能发电报撤销。另外不少国家的税务局和外汇管理局对"非银行渠道跨境资金流"盯得很紧,出金那一环的合规成本其实没省掉,只是换了个环节发生。选链、选钱包、选出金通道,每一步都要提前确认当地监管口径。
你那边跨境结算现在走的哪条链路?有没有遇到过SWIFT中间行吞手续费、钱卡在半路好几天没动静的情况?评论区聊聊,我看看能帮上什么。


