数字货币改造世界,普通人的存款、小生意和支付习惯将怎么变
我跑了三年央行数字货币试点项目,从技术验证到真实场景落地全程参与。数字货币改造世界不是实验室里的概念,它正在重塑支付、商业和普通人财富运转的方式。这篇把我在一线看到的变化掰开来说。
支付环节的变化最直观。过去跨境汇款,一笔从深圳到马尼拉的小额货款,中间经过三四家银行数字货币改造世界,手续费吃掉8%到12%,到账要两三天。用数字货币跨境结算通道后,手续费压到千分之三以内,到账缩短到分钟级。广州做箱包批发的老板娘告诉我,以前给越南供应商打款要填半天表格数字货币改造世界,普通人的存款、小生意和支付习惯将怎么变,现在手机点两下就完事,省下的手续费一年够多进两批货。
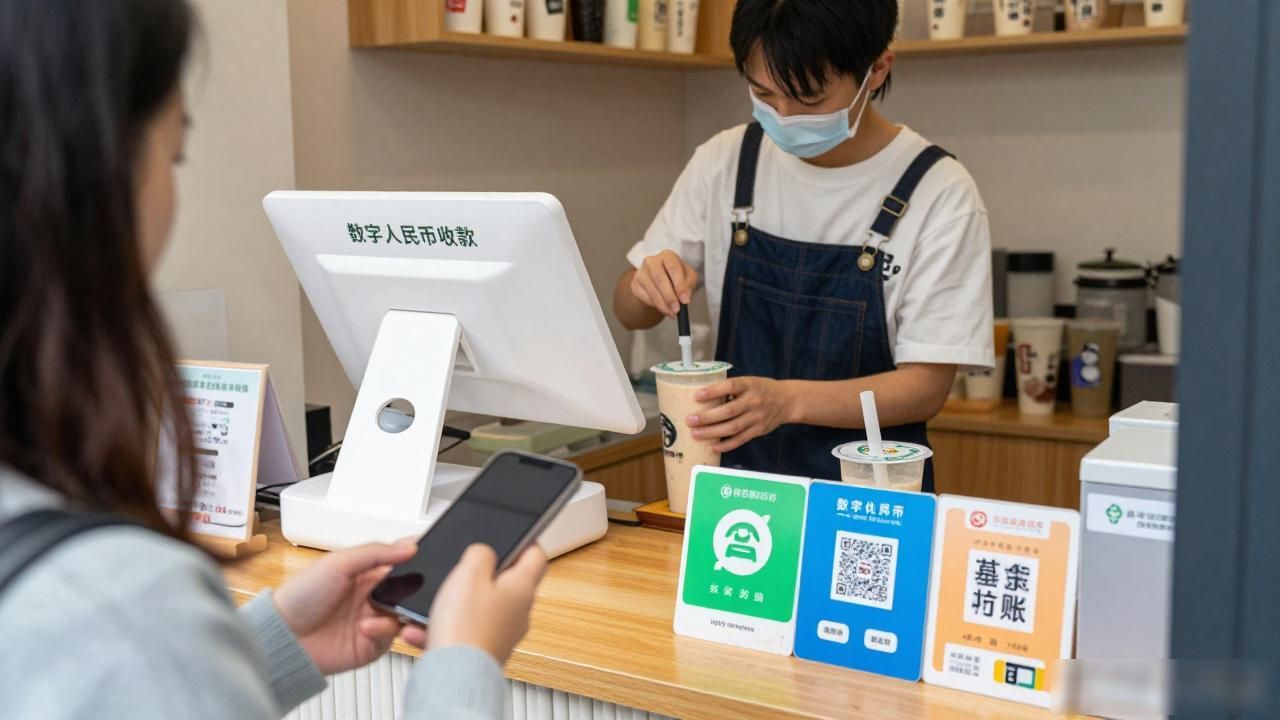
街边小商户的改造逻辑不同。央行数字货币免手续费的特性直接砍掉POS机通道费,日均流水过万的奶茶店一年能省出三四千块。更关键的是对账——以前微信、支付宝、银行卡三套账本对起来头疼,数字货币钱包流水统一且可追溯,财务复杂度降了一截。我跟进的一个七店连锁烘焙品牌,接入试点后月度对账从两天缩到半天。
视野拉大一点,全球仍有大量人口没有银行账户,传统金融系统天然把他们排除在外。数字货币只需一部手机就能完成存取、转账、借贷,把金融服务门槛从"去银行开户"降到"下载一个APP"。非洲和东南亚试点数据显示,数字货币钱包用户中从未接触过正规金融服务的占比超过六成,底层人群的财富积累通道被真正打开了。
技术落地不等于没有摩擦。老年人习惯现金、偏远地区信号差、商户端硬件适配成本……这些现实问题项目组每天都在碰。方向已经定了,就像当年二维码取代纸币收银台,过渡期总会过去。普通人现在最该做的,是别把数字货币等同于"炒币",先理解它作为支付基础设施的底层逻辑,你的资金调度方式三五年内一定会被重写。


