数字货币示例怎么理解?央行币、稳定币、加密币三类讲明白
数字货币示例不是抽象概念,落到实际里,央行发的数字人民币、机构发的稳定币、社区驱动的加密资产数字货币示例怎么理解?央行币、稳定币、加密币三类讲明白,各有各的机制和用途。
最典型的数字货币示例是数字人民币。2020年起在深圳、苏州、雄安等地试点,商户扫码、地铁刷卡、跨境结算都跑通了底层链路。它和支付宝、微信支付的区别在于:是法币的数字化形态,离线也能完成交易,不依赖网络信号。
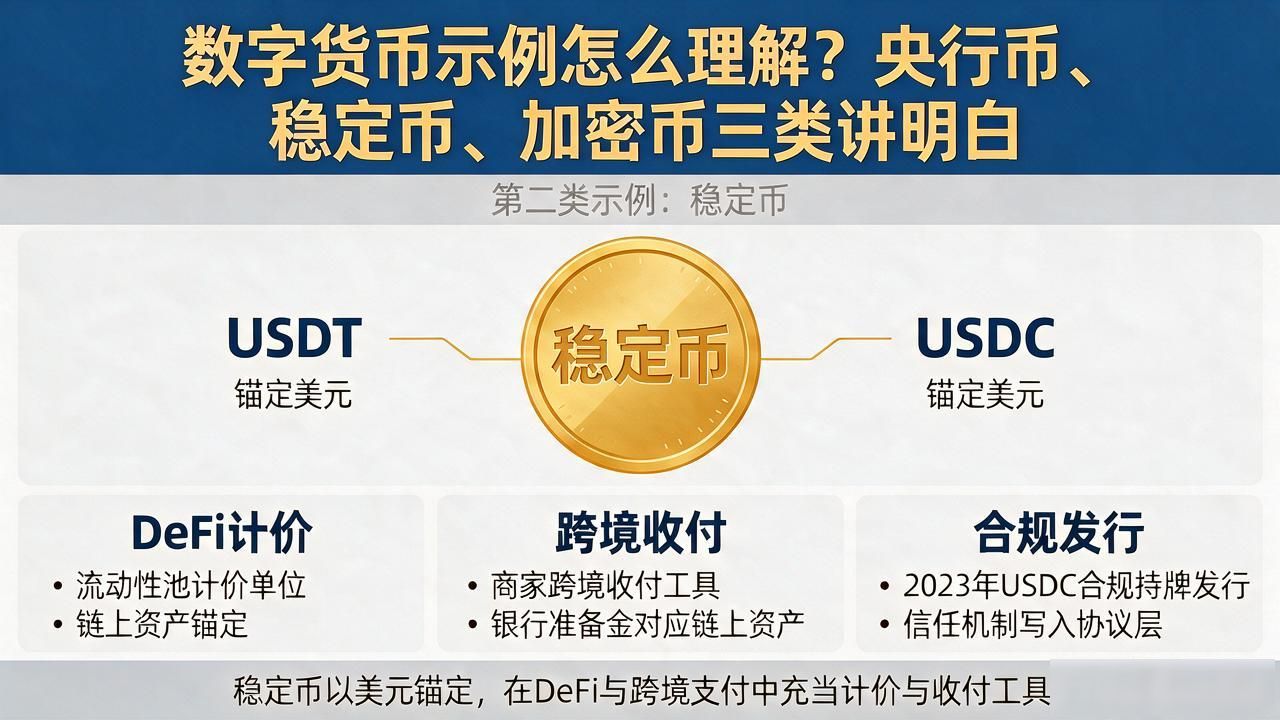
第二类示例是稳定币。USDT、USDC锚定美元,在DeFi协议里充当流动性池的计价单位,商家拿它做跨境收付。2023年USDC在合规持牌框架下发行,把银行准备金和链上资产一一对应,将信任机制写进了协议层。
放眼全球,央行数字货币推进节奏差异很大。巴哈马央行2020年上线了"Sand",是目前流通率最高的CBDC,覆盖超三成人口;欧洲央行还在样张测试阶段,计划2029年前后推出零售版。日韩则把重点放在批发型CBDC上,服务银行间清算而非零售支付。
对普通用户来说,该关注的不是哪种代币"涨"得猛,而是发行方是谁、资产有没有对应储备、监管框架是否明确。拿数字人民币举例,背后是央行信用;拿USDT举例数字货币示例,要看审计是否公开透明。把"数字货币"拆开看,它其实是一整套不同的制度设计。


